投资工业地产的未来前景分析 聚焦办公用设备制造行业
引言
工业地产作为产业经济发展的重要载体,其投资价值与制造业的景气度密切相关。随着数字化转型加速和混合办公模式的兴起,办公用设备制造(如打印机、复印机、扫描仪、办公家具、智能会议终端等)正经历结构性调整。本文将从行业趋势、区域格局、投资机遇与风险三个维度,分析投资工业地产在办公用设备制造领域的未来前景。
一、办公用设备制造行业的现状与趋势
1.1 行业需求分化
传统办公设备(如激光打印机、低速复印机)需求增长放缓,甚至出现萎缩。原因包括无纸化办公推广、云打印技术普及以及企业采购趋于谨慎。但与此高端多功能一体机、大幅面工程打印机、智能会议平板、人体工学办公家具等品类保持稳健增长,远程协作和自动化办公催生了新的设备需求。
1.2 生产基地的转移与升级
受劳动力成本、土地成本和环保政策影响,办公设备制造正从珠三角、长三角核心城市向周边卫星城市及中西部中心城市转移。例如,打印机模组、精密注塑、金属结构件的生产环节逐步内迁,但研发中心、高端组装线和全球维修中心仍倾向于留在长三角和大湾区的一线或强二线城市。
1.3 智能化与柔性制造要求
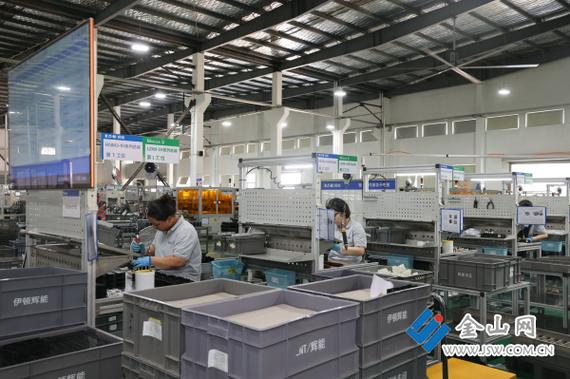
办公设备制造日益趋向小批量、多品种的柔性生产,对厂房层高、承重、电力容量和物流通道提出更高标准。传统单层低容积率厂房难以满足自动化立体仓库和AGV搬运的需求,高端制造商更倾向租赁或定制高标工业园。
二、工业地产在办公设备制造领域的投资前景
2.1 都市工业与智造园区成为主要形态
在一线城市及强二线城市,工业用地供应趋紧,工业地产开发转向“工业上楼”模式。办公设备制造中的研发、测试、精密组装、售后服务等环节对楼层承重(不低于750kg/㎡)、垂直物流(货梯或盘道)要求较高,适合入驻高层高标厂房。投资此类都市智造园区,可获取稳定的租金收益和资产增值。
2.2 区域选择:三大潜力方向
- 大湾区外围及粤东粤西:承接深圳、东莞的办公设备零部件和整机外溢制造,土地成本较低,产业链配套较完整。
- 长三角一体化示范区及皖江城市带:靠近上海、苏州的研发和外贸资源,同时拥有相对充裕的工业用地,适合中型办公设备整机及模块生产。
- 成渝及长江中游城市群:依托中欧班列和西部陆海新通道,可发展面向欧洲和东南亚的办公设备出口制造基地,工业地产租金回报率相对较高。
2.3 增长驱动力
- 设备更新周期:疫情后企业集中更新打印、会议设备,带来阶段性扩产需求。
- 出口与跨境电商:国产办公设备品牌出海,促进保税仓、出口加工区工业物业需求。
- 服务型制造:设备租赁、再制造、回收拆解等环节需要专用的维修车间和仓储空间,为工业地产提供多元化租户。
三、投资风险与应对策略
3.1 主要风险
- 需求端波动:办公设备市场增长乏力,企业扩产意愿不足,可能导致厂房空置率上升。
- 环保与能耗限制:注塑、喷涂、电镀等环节面临严格的环保监管,部分老旧园区可能难以获批。
- 产业外迁:中低端产能向东南亚转移,削弱部分区域的工业地产需求。
- 技术替代:VR/AR会议、AI办公助手等减少硬件依赖,长期或抑制部分设备需求。
3.2 投资策略建议
- 聚焦高标厂房:优先投资层高≥6米、承重≥1吨/㎡、电力充沛且具备污水处理能力的园区,以承接高端办公设备制造和再制造。
- 绑定龙头企业:与办公设备头部制造商及其核心供应商签订长期租约(5-10年),降低空置风险。
- 布局核心物流节点:选择靠近高速口、港口或铁路货场的工业地块,满足办公设备大件运输和零部件快捷配送的需求。
- 一园多能:预留部分空间用于研发办公、展示培训、逆向物流(回收设备维修中心),提升资产综合利用率和抗周期能力。
- 关注政策窗口:利用地方政府对“工改工”、先进制造业扶持和产业保障房的补贴与税收优惠,压低拿地和改造成本。
四、结论
投资工业地产用于办公用设备制造,整体前景谨慎乐观,但结构性机会显著。传统低端生产厂房的投资回报趋于平庸,而能满足智能化、柔性化生产的高标准工业物业,在核心城市外围及中西部枢纽城市仍具有较好的租金增长和资产升值潜力。投资者应优选产业基础扎实、物流便利且政策支持力度大的区域,并围绕头部办公设备制造商及其配套生态展开布局,从而在这一细分赛道中获得相对稳健的中长期回报。
如若转载,请注明出处:http://www.gucizh.com/product/23.html
更新时间:2026-10-23 14:00:30